【結局、年金は何歳でもらうのが一番トクなのか】感想・レビュー
(2024/7/4更新)
はじめまして、はるパパです。
さて本日は、
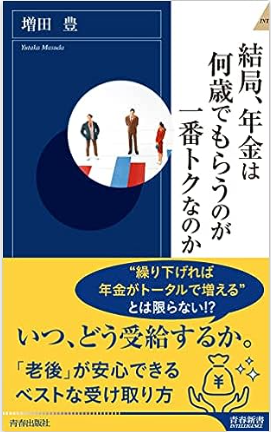
コチラの本をご紹介します。
老後資金の準備はできていますか?
まだ準備できていないよ!
と言う方が多いですよね。
でも、
将来年金だけで生活できると、
思いますか?
老後2000万問題とか見ると、
難しいですよね。
そうは言っても、
若い頃は給料安いし、
老後なんて先過ぎて考えられない。
中年になると、
住宅や子育てにお金がかかり、
老後のことなんて考えられない。
子育てが一段落してから、
老後資金の準備を始めようかな?
でも老後はすぐ目の前。
もう間に合わなくなります。
老後資金は、
若い頃から準備した方がいいです。
できれば独身時代。
もしくは結婚後の子どもが大きくなる前。
子どもが中学生になると、
何かとお金がかかるようになります。
そこからでも準備できなくはないけど、
住宅ローン等もあってかなりキツイ。
では、
どのように準備すればよいでしょうか?
そもそも、
年金制度自体を知らない人もいますよね?
そんな方にオススメなのが、
コチラの本です。
まずは年金制度を知り、
将来いくらもらえそうか知りましょう。
そして月の平均支出額と比べ、
不足分を今から準備するのです。
老後2000万を準備しようと思うと、
とても膨大な金額に見えます。
でも、
不足分を補う考えなら、
必ずしも2000万を準備しなくてもOK。
数多くの年金受給パターン、
本書で数多く紹介されています。
自分に近しいパターンを読み、
将来の年金額を予測し、
不足分の準備を始めましょう。
それでは本書の感想・レビュー、
ブログで紹介します。
皆様の参考になれば幸いです。
第1章:会社員の年金「何歳からもらったほうがトクか」①<基本戦略・編>
第1章で参考になると思った箇所、
コチラです。
・何歳から受け取り始めればいいかは「プラス12年の法則」で考える
年金の受給開始は65歳からです。
しかし、
受給開始を1年遅らせた場合、
年金額は年間8.4%増えます。
最大75歳まで繰り下げできるので、
年間84%増やせます。
では、
できる限り繰り下げた方がいいのか?
実は、
そうとも言い切れないのです。
たとえば、
平均寿命と繰り下げの目安、
本書で紹介されています。
<平均寿命>
・男性:81.64歳
・女性:87.74歳
<繰り下げの目安>
・70歳から繰り下げ受給した場合、65歳から受給より上回るのは82歳時点
男性の場合、
82歳時点で平均寿命を超えています。
つまり、
71歳以上に繰り下げ受給すると、
どうなるか?
平均寿命以上に長生きしないと、
年金で損をしてしまうのです。
年金で損したくないですよね。
あくまで1つの目安ですが、
ぜひ参考にしてみてください。
女性の場合、
82歳時点でも平均寿命以下です。
65歳から年金受給より、
70歳から受給の方が総額は多いです。
もっと繰り下げる選択肢もありますが、
上回る総額が平均寿命に近づきます。
繰り下げすぎて、
万が一年金で損したら嫌ですよね。
あくまで1つの目安ですが、
ぜひ参考にしてみてください。
第2章:会社員の年金「何歳からもらったほうがトクか」②<配偶者との年齢差で調整・編>
第2章で参考になると思った箇所、
コチラです。
・妻の方が長生きの可能性が高いことを考えると・・・
夫が年金受給中に死亡した場合、
妻の年金額が減る可能性があります。
本書に書かれている例で
説明しますね。
・夫:会社員
・妻:専業主婦
<夫が死亡前の年金>
・夫:老齢基礎年金=約6.5万円、老齢厚生年金=約9万円
・妻:老齢基礎年金=約6.5万円
・計:約22万円
<夫が死亡後の年金>
・夫:遺族厚生年金=約9万×0.75%=約6.7万円
・妻:老齢基礎年金=約6.5万円
・計:約13.2万円
夫の死亡により、
月に約10万円も減るのです。
平均寿命によると、
女性の方が長生きです。
つまり、
妻の年金をなるべく増やさないと、
将来キツくなります。
残された妻の生活が苦しくなっては、
夫も心残りですよね。
そこで、
妻の年金だけ繰り下げ受給する、
というのが本書のオススメです。
あくまで1つの目安ですが、
ぜひ参考にしてみてください。
第3章:会社員の年金「何歳からもらったほうがトクか」③<65歳以降の生活費で調整・編>
第3章で参考になると思った箇所、
コチラです。
・65歳までにいくら貯蓄があれば、待期期間中に取り崩してもいいか?
<高齢者夫婦の平均支出>
・月額:約25万円(支出額の約22.4万+社保等の約3.2万円)
・年額:約307万円
・5年間:約1,535万円
約1,500万円が目安である、
と本書に書かれています。
70歳までの5年間を貯蓄で賄い、
70歳から繰り下げ年金を受給です。
第1章でも書きましたが、
平均寿命を考えると、
年金繰り下げは70歳が1つの目安です。
あくまで1つの目安ですが、
ぜひ参考にしてみてください。
約1,500万円ですが、
どのように準備すればよいでしょうか?
新NISAで用意するのがオススメです。
新NISAは1,800万円が投資限度なので、
限度額まで投資するイメージです。
でも、
投資で失敗して、
お金が減るのは嫌ですよね。
絶対に儲かる投資はないです。
しかし、
インデックス投資を長期間運用すれば、
低リスクで資産を増やしやすいです。
新NISAでの投資に関しては、
別のブログにまとめました。
新NISAで準備をお考えの方は、
ぜひご覧ください。
第4章:自営業・フリーランスになったら「何歳からもらったほうがトクか」
第4章で参考になると思った箇所、
コチラです。
・会社員にはできない自営業者ならではの年金戦略とは?
<自営業夫婦vs会社員夫婦の受給例/月額>
・自営業:約13万円(夫婦ともに国民年金のみ)
・会社員:約22万円(夫:国民年金+厚生年金。妻=国民年金のみ)
<自営業者の年金対策>
①65歳以降も働く
②老齢基礎年金(国民年金)の受給開始を70歳以降に繰り下げ
③国民年金基金、iDeCo、つみたてNISA等で資産運用する
上記の受給例ですが、
会社員夫婦と比較して、
自営業夫婦は月額約9万円足りないです。
そこで、
①65歳以降も働いて稼ぎます。
会社員と違い、
自営業者には定年がないのが、
逆に強みとなるのです。
さらに、
②年金繰り下げによって、
70歳以降の国民年金を増やします。
しかし、
70歳繰り下げでも、
約18.4万円までしか増えません。
これでは不足するので、
③投資等で資産を増やすのです。
第3章でも書きましたが、
私は新NISAがオススメです。
コチラにまとめましたので、
ぜひご覧ください。
まとめ
各章で参考になると思った箇所、
まとめました。
第1章:会社員の年金「何歳からもらったほうがトクか」①<基本戦略・編>
・何歳から受け取り始めればいいかは「プラス12年の法則」で考える
<平均寿命>
・男性:81.64歳
・女性:87.74歳
<繰り下げの目安>
・70歳から繰り下げ受給した場合、65歳から受給より上回るのは82歳時点
70歳から繰り下げ受給が1つの目安。
第2章:会社員の年金「何歳からもらったほうがトクか」②<配偶者との年齢差で調整・編>
・妻の方が長生きの可能性が高いことを考えると・・・
・夫:会社員
・妻:専業主婦
<夫が死亡前の年金>
・夫:老齢基礎年金=約6.5万円、老齢厚生年金=約9万円
・妻:老齢基礎年金=約6.5万円
・計:約22万円
<夫が死亡後の年金>
・夫:遺族厚生年金=約9万×0.75%=約6.7万円
・妻:老齢基礎年金=約6.5万円
・計:約13.2万円
妻の年金だけ繰り下げ受給する、
というのが本書のオススメです。
第3章:会社員の年金「何歳からもらったほうがトクか」③<65歳以降の生活費で調整・編>
・65歳までにいくら貯蓄があれば、待期期間中に取り崩してもいいか?
<高齢者夫婦の平均支出>
・月額:約25万円(支出額の約22.4万+社保等の約3.2万円)
・年額:約307万円
・5年間:約1,535万円
約1,500万円が目安である、
と本書に書かれています。
第4章:自営業・フリーランスになったら「何歳からもらったほうがトクか」
・会社員にはできない自営業者ならではの年金戦略とは?
<自営業夫婦vs会社員夫婦の受給例/月額>
・自営業:約13万円(夫婦ともに国民年金のみ)
・会社員:約22万円(夫:国民年金+厚生年金。妻=国民年金のみ)
<自営業者の年金対策>
①65歳以降も働く
②老齢基礎年金(国民年金)の受給開始を70歳以降に繰り下げ
③国民年金基金、iDeCo、つみたてNISA等で資産運用する
まとめ
将来の年金について、
少しはイメージできたでしょうか?
老後2000万問題と言われるけど、
1500万でもやりくりできそうですよね。
老後資金は多い方がいいです。
新NISAの上限1800万まで投資し、
より資産を増やしましょう。
私がブログで紹介した年金受給例、
ほんの一部です。
他にも年金受給例が、
数多く紹介されています。
ブログで紹介したケースに該当しない方、
ぜひ本書で自分に該当する例を見て、
年金の準備をしましょう。
年金の準備、
若ければ若いほどよいです。
定年間近になってから準備だと、
以下のデメリットがあります。
正直言うと、
間に合わなくなります。
・新NISAで長期運用できない&複利効果の恩恵が少なくなる
・年金制度が変更されると、老後資金の準備が間に合わなくなる
・徐々に病気が出始め、ずっと働けるとは限らない
年金で老後資金が不足するとどうなるか?
老後も働くしかなくなります。
でも老後になると、
体のアチコチに支障が出て、
若い頃のように働けるとは限らない。
もし働けなくなるとどうなるか?
老後生活は路頭に迷うことでしょう。
お金に困る老後は嫌ですよね?
老後は悠々自適に過ごしたいですよね?
そのようにお考えの方、
今すぐ本書を購入しましょう。
将来の年金戦略を立て、
今から資産運用をしましょう。
そうすれば、
悠々自適な老後を送れます。
将来年金で困らないかどうか、
あなたの選択と行動次第です。
本書のお値段は1,089円、
本書をコチラから購入できます。
お問い合わせ|子供へのお金の教育 (children-money-education.com)
この記事を書いたのは・・・
はるパパ
- 小学4年生のパパ
- 子どもの教育(世界一厳しいパパ塾?)、ブロガー、投資家
- 投資の悪いイメージを払拭したい(難しい、怪しい、損する)