【やってはいけない 絶対損する金の使い方】感想・レビュー
はじめまして、はるパパです。
さて本日は、
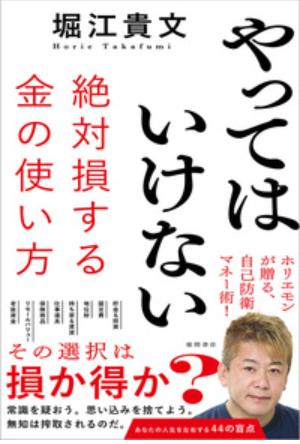
コチラの本をご紹介します。
あなたは普段、
お金の使い方を意識していますか?
・少しでも安いものを買う
・ポイントをコツコツ貯める
・将来のために貯金する
ムダ遣いしてるわけじゃないし、
決して悪いことじゃない。
でも、
実は損をしているとしたら?
・安いけど将来売れないマイホームを購入する
・ポイントを貯めるために時間を使う
・貯金はするけど投資はしない
お得に見える選択でも、
長期的には損につながることがあります。
お金で損をしないために必要なのは、
単に節約することではありません。
大切なのはお金の使い方を見極める力。
コチラの本に書かれています。
・現金払いの落とし穴
・マイホーム購入
・退職金
・ポイ活
・株式投資
・健康への投資
これ以外にも、
お金にまつわる幅広いテーマが紹介されています。
今回読んで感じたのは、
長期的な利益を考えることの大切さです。
自分の生活や投資経験と照らし合わせても、
納得できる内容がたくさんありました。
株式投資がまさにその例で、
貯金ではお金が目減りするだけ。
貯金=お金が増える感覚かもしれませんが、
実は減っているのです。
・知らないだけで損をする
・知っているだけで得をする
お金にまつわる知識を知らない方は、
ぜひ本書をご覧ください。
お金の使い方を見直せば、
あなたの資産は自然と増えていきます。
それでは本書の感想・レビュー、
ブログで紹介します。
皆様の参考になれば幸いです。
Chapter1:その”安心”は高くつく
Chapter1で参考になると思った箇所、
コチラです。
・「現金払い」は損のかたまり
<現金払いの3つの損>
・ポイント
・時間
・セキュリティ
ポイント
1%還元=1%割引を受けているのと同じ、
と書かれています。
たしかに、
ポイントを使うのであれば、
キャッシュレス決済の方がお得です。
支払うだけでポイントが貯まる。
現金払いにはないメリットですね。
ただし、
現金払いなら必ず損する、
というわけでもありません。
たとえば、
スーパーのオーケーストア。
オーケークラブ会員の場合、
現金払いなら3%割引になります。
つまり、
現金払いの方がお得なケースもあるわけです。
お店ごとに、
一番お得な支払い方法を選ぶのが正解ですね。
時間
時間に関しては、
キャッシュレス決済が圧倒的に有利です。
現金払いの場合、
・財布からお金を取り出す
・小銭を数える
・お釣りを受け取る
一方、
キャッシュレスなら、
カードやスマホをかざすだけ。
さらに、
ATMで現金を引き出す時間も不要です。
お金だけでなく、
時間まで節約できる。
これも、
キャッシュレスの大きなメリットですね。
セキュリティ
セキュリティ面でも、
キャッシュレス決済にメリットがあります。
たとえば、
クレジットカード。
カード会社には、
不正利用を監視/検知する専門部署やシステムがある。
クレカ会社の不正利用対策を担当する部署の人と、
私は話したことがあります。
不正利用はシステムによって、
早期に検知できるそうです。

不正利用が発覚した際に、
カード会社が補償するケースも見ました。
現金と比べると、
クレジットカードには補償制度という強みがあります。
現金は盗まれたら、
戻ってこない可能性が高い。
一方、
クレジットカードは、
不正利用に対する監視や補償の仕組みがある。
見た目の安心感と、
実際の安心感は違うんですね。
Chapter2:人生の大きな買い物ほど疑え
Chapter2で参考になると思った箇所、
コチラです。
・買っていいマイホーム
<ポイント>
・家の価値を決めるのは、人が集まり続ける場所かどうか
・売れる見通しが立つ物件に出会えたら買う
・出会えないなら賃貸でいい
別の箇所に書かれてますが、
マイホームは人生最大級の買い物。
だからこそ、
慎重に考える必要があります。
重要なのは、
リセールバリューです。
リセールバリューとは、
将来家を手放すときの売却価値のこと。
購入価格だけで判断してはいけません。
将来、
高く売れる見込みがあるのか。
それとも、
大きく値下がりする可能性があるのか。
ここを見極めることが重要です。
では、
マイホームのリセールバリューは、
何で決まるのでしょうか?
本書で紹介されているポイントは、
「人が集まり続ける場所かどうか」
特に注目したいのが、
若い世代が流入しているエリアです。
若い世代が集まるということは、
その地域に住みたい人がいるということ。
反対に、
若い世代が流入しないエリアは要注意。
人口減少が進めば、
住宅を購入したい人も減っていきます。
地方を見ればわかりますが、
人口減の地域では空き家が増加しています。
買い手が見つからなければ、
売却価格も下がりやすくなります。
売れる見通しが立つ物件に出会えたら買う。
出会えなければ賃貸でいい。
将来の資産価値まで考えて、
購入するかどうかを判断したいですね。
Chapter3:ヤバい金の正体を見抜け
Chapter3で参考になると思った箇所、
コチラです。
・「退職金」をありがたがるな
<後払いの問題点>
①価値が目減りする
②受け取れる保証がない
③税制優遇がなくなる
④身代金になる
①価値が目減りする
②受け取れる保証がない
①の価値が目減りするという話。
まさにその通りですね。
物価が上がっても、
退職金は物価に合わせて増えません。
もし退職金を前払いでもらえるなら、
自分で運用した方がいい。
これは、
②の話にもつながります。
会社が倒産すれば、
退職金を受け取れなくなる可能性もあります。
長年働いたからといって、
必ず約束どおりのお金がもらえるとは限らない。
会社に自分の老後資金を預けっぱなしにするのは、
リスクがあるということですね。
③税制優遇がなくなる
④身代金になる
③退職金には、
退職所得控除という税制上の優遇があります。
勤続20年を超えると、
控除額の計算方法が変わって優遇されます。
ただし、
これが転職を阻害しているという議論もあります。
制度が見直される可能性もあるため、
税制優遇が将来も同じとは限りません。
そして④。
退職金があるから辞められない。
特に、
転職が難しくなる中高年世代。
長年勤めた会社を辞めれば、
退職金が減ってします。
まさに、
退職金が身代金になっているわけですね。
でも個人的には、
退職金をアテにしない方がいいと思います。
会社の状況次第では、
もらえるかどうかわからない。
現役時代からコツコツ資産運用を続け、
自分で老後資金を準備しておく。
退職金がなくても困らない状態を目指し、
もらえたらラッキーくらいに考える。
その方が人生うまくいくと思いますね。
Chapter4:良い節約&悪い節約
Chapter4で参考になると思った箇所、
コチラです。
・良いポイ活、悪いポイ活
<ポイント>
・良いポイ活:仕組みを一度作れば、あとは何もしなくても勝手に貯まっていく
・悪いポイ活:自分の時間をポイントに換えている
良いポイ活
良いポイ活の代表例は、
クレジットカードです。
私はクレカ決済が多いので、
買い物をするだけで自然とポイントが貯まります。
いつもの買い物を、
現金からキャッシュレスに変えるだけ。
これなら、
余計な手間もかかりません。
キャッシュレス決済とポイント還元は、
相性抜群ですね。
悪いポイ活
悪いポイ活の代表例は、
ログインボーナスなどのポイント集め。
・毎日アプリにログインする
・広告を見る
・アンケートに回答する
こうした行動で、
ポイントが貯まるサービスもあります。
昔は家電量販店でも、
毎日お店に行けばポイントがもらえました。
でも、
ポイントをもらうためだけに毎日お店へ行く。
冷静に考えると、
かなりの時間を使っていますよね。
ポイントを貯めること自体が目的になるのは、
避けたいですね。
私自身、
ポイントのために特別な行動はしていません。
普段の買い物で自然に貯まるなら、
それで十分。
もらえたらラッキー。
退職金と同じくらいの感覚ですかね。
Chapter5:投資は考えすぎると負ける
Chapter5で参考になると思った箇所、
コチラです。
・「日本株」を侮ってはいけない
<ポイント>
・日本の大企業から古い経営者が駆逐されはじめた
・2023年、東京証券取引所は上場企業に対し、もっと株価や資本効率を意識した経営をするように要請した
投資界隈でよく聞くのが、
米国株の優位性です。
その理由は、
・人口が増えている
・技術革新が進んでいる
・経済成長が続いている
私自身も米国市場の成長を信じて、
米国株に投資しています。
一方、
米国株と比べると、
日本株の優位性を主張する人は少ないです。
私も日本株は保有していますが、
米国株ほど多くありません。
先ほど挙げた3つの優位性を考えると、
日本は米国と真逆に見えるからです。
・人口が減っている
・技術革新が進んでいない
・経済成長も米国ほど伸びてない
こう考えると、
米国株に投資したくなるのも自然ですよね。
ところが、
筆者は日本株を勧めています。
日本企業の成長を信じるのであれば、
株価が下がった今は買い場になる可能性もある。
・日本企業が本当に変わっているのか
・その変化が業績や株主還元につながっているのか
ここを見極める必要がありますね。
米国株の成長を信じながら、
日本株の変化にも注目する。
双方の株式市場を見ることが、
大切かなと思いますね。
Chapter6:本当に利回りの良い金の使い方
Chapter6で参考になると思った箇所、
コチラです。
・「病気」は人生最大の浪費
<ポイント>
・病気を症状の出ないうちに見つけられれば、軽い治療ですみ、稼ぐ力も守れる
・治療費と、稼げたはずの収入と、楽しめたはずの時間。病気になって失うものはお金だけではない
病気になると、
治療費がかかります。
でも、
失うものはそれだけではありません。
働けなくなれば、
将来得られたはずの収入も失います。
会社員の場合、
病気やケガで仕事を休んだときには、
傷病手当金を受け取れる制度があります。
支給額は月額の約3分の2。
支給期間は最長1年6か月。
つまり、
給料の全額が補償されるわけではありません。
傷病手当金を受給している人、
過去に何人も見てきました。
その中には、
1年半の受給期間を使い切った後、
退職する人もいました。
その後の状況は知りませんが、
以前より収入が増えたという話は聞きません。
そう考えると、
病気にならずに健康を維持し、
働き続けられることには大きな価値がありますね。
では、
病気による損失を減らすにはどうすればいいのか?
その一つが、
定期的な健康診断や検診です。
病気によっては、
早期発見により軽い治療で済む可能性があります。
治療の負担を抑えられるだけでなく、
仕事やへの影響も小さくできます。
病気になってから治療費を払うより、
病気を早期発見するためにお金を使う。
これが賢い自己投資ですね。
まとめ
各章で参考になると思った箇所、
まとめました。
Chapter1:その”安心”は高くつく
・「現金払い」は損のかたまり
<現金払いの3つの損>
・ポイント
・時間
・セキュリティ
Chapter2:人生の大きな買い物ほど疑え
・買っていいマイホーム
<ポイント>
・家の価値を決めるのは、人が集まり続ける場所かどうか
・売れる見通しが立つ物件に出会えたら買う
・出会えないなら賃貸でいい
Chapter3:ヤバい金の正体を見抜け
・「退職金」をありがたがるな
<後払いの問題点>
①価値が目減りする
②受け取れる保証がない
③税制優遇がなくなる
④身代金になる
Chapter4:良い節約&悪い節約
・良いポイ活、悪いポイ活
<ポイント>
・良いポイ活:仕組みを一度作れば、あとは何もしなくても勝手に貯まっていく
・悪いポイ活:自分の時間をポイントに換えている
Chapter5:投資は考えすぎると負ける
・「日本株」を侮ってはいけない
<ポイント>
・日本の大企業から古い経営者が駆逐されはじめた
・2023年、東京証券取引所は上場企業に対し、もっと株価や資本効率を意識した経営をするように要請した
Chapter6:本当に利回りの良い金の使い方
・「病気」は人生最大の浪費
<ポイント>
・病気を症状の出ないうちに見つけられれば、軽い治療ですみ、稼ぐ力も守れる
・治療費と、稼げたはずの収入と、楽しめたはずの時間。病気になって失うものはお金だけではない
まとめ
今回、
特に参考になったのは6つ。
・現金払いにこだわらず、ポイント/時間/安全性で判断
・マイホームは購入価格だけでなく、売却価値まで考える
・退職金をアテにせず、自分で老後資金を準備する
・ポイントを追いかけず、自然に貯まる仕組みを作る
・米国株だけでなく、日本株の成長にも目を向ける
・お金を増やすだけでなく、健康を守ることにも投資する
こうして振り返ると、
共通していることがあります。
それは、
長期的に得をする選択をすること。
・ポイントのために時間を失う
・退職金のために会社を辞められない
・資産価値を考えずにマイホームを買う
どれも、
目先にとらわれた結果です。
お金は、
貯めることが目的ではありません。
自分や家族の人生を豊かにするための道具です。
だからこそ、
・何に使うのか
・何に使わないのか
・何に投資するのか
これが大切です。
今回ご紹介した内容は、
コチラの本に詳しく書かれています。
・知らないだけで損をする
・知っているだけで得をする
そんなお金の知識が詰まった一冊です。
・節約しているのにお金が貯まらない
・投資をしているのに不安が消えない
・将来のお金に漠然とした不安がある
そんな方は、
ぜひ一度読んでみてください。
お金の使い方が変われば、
人生も変わります。
本書のお値段は1,870円、
本書はコチラ(↓)から購入できます。
お問い合わせ|子供へのお金の教育 (children-money-education.com)
この記事を書いたのは・・・
はるパパ
- 小学6年生のパパ
- 子どもの教育(世界一厳しいパパ塾?)、ブロガー、投資家
- 投資の悪いイメージを払拭したい(難しい、怪しい、損する)