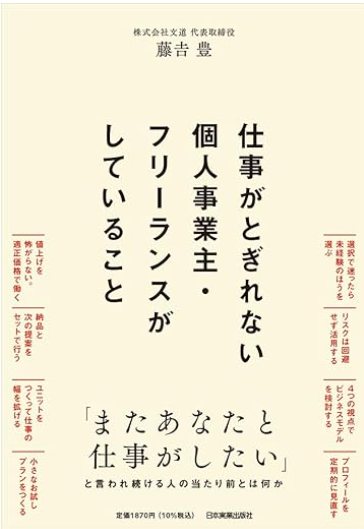
【仕事がとぎれない個人事業主・フリーランスがしていること】感想・レビュー
はじめまして、はるパパです。
さて本日は、
コチラの本をご紹介します。
会社を辞めて自由に働きたい。
でも本当にやっていけるのだろうか?
独立を考えたことがある人なら、
一度はこの不安を抱えたはず。
会社員生活から一歩踏み出すというのは、
大きな挑戦です。
どうしても一歩踏み出せないのは、
やはり「収入」ではないでしょうか?
会社員の安定収入と比べて、
個人事業主は不安定ですよね。
しかも、
給料分稼げばいいという話ではない。
退職金ナシ。
社会保険料もすべて自己負担
将来の年金額も減る。
それを知らずに会社を辞めると、
「こんなはずじゃなかった」と後悔する。
では、
どうすればいいでしょうか?
お金の準備を行い、
事業の見通しが立ってから独立すればいい。
でも、
どうやって準備すればいいかわからない。
そんな方にオススメなのが、
コチラの本です。
独立に向けて何から始めるべきか?
どうやって収入を安定させるか?
独立で失敗しないためのポイント、
本書に書かれています。
いきなり独立すると失敗するけど
準備すれば失敗の確率はぐっと下がる。
会社員を辞めたい。
いつか独立してみたい。
でも失敗したくない。
そのようにお考えの方は、
ぜひ本書をご覧ください。
本書で独立に必要な知識を学び、
個人事業の世界へ一歩踏み出しましょう。
それでは本書の感想・レビュー、
ブログで紹介します。
皆様の参考になれば幸いです。
第1章:独立するかどうかで迷った時の判断基準とは
第1章で参考になると思った箇所、
コチラです。
・会社員時代の「3倍稼ぐ覚悟」を持てますか?
<理由>
①退職金がない
②社会保険料の負担が増える
②経費が自己負担となる
④年金受給額が減少する
3倍は不測の事態に備えた数字。
最低でも1.5~2倍と書かれてます。
その理由は①~④ですが、
特に痛みを感じやすいのが②。
②会社員ならば労使折半ですが、
個人事業主は全額自己負担です。
さらに家族を扶養する場合、
家族分の保険料も追加になります。
もし会社員→個人事業主になる場合、
選択肢は下記の①~③です。
一番のオススメは③被用者です。
被扶養者になれれば、
保険料負担は一切ありません。
その次にオススメは、
①健康保険の任意継続です。
本人の保険料は倍になりますが、
扶養分の保険料はナシです。
①健康保険の任意継続
②国民健康保険
③被扶養者
コチラの本に書かれていますので、
ご興味あればぜひご覧ください。
第2章:個人事業主としてどんな仕事をしたいですか?
第2章で参考になると思った箇所、
コチラです。
・お金の入り口を増やして未来を広げる方法
<3つのタイプ>
①働いて稼ぐ収入
②しくみで稼ぐ収入
③お金に働いてもらう収入
<例>
①ライティング、コンサルティング、講演
②書籍の印税、動画教材、サブスクリプションモデル
③株式投資、不動産投資
個人事業主と言うと、
①で稼ぐイメージが強いです。
でも、
②③を組み合わせることで、
もし①が収入減でもやっていけます。
個人事業主になる前に、
必ずやっておいた方がいいのは③ですね。
会社員時代の給与の一部を投資し、
福利効果で運用益を増やす。
投資資産があればあるほど、
①②の収入減を補う強力な武器になる。
最初は少額投資になるので、
利益もそこまで大きくなりません。
ところが複利運用で何年も続けると、
1日の運用益が月収を超えるレベルに。
運用益を取り崩さず元本に組み込めば、
資産は雪だるま式に増えていく。
投資経験が少ない方は
まず新NISAだけやるのがオススメです。
運用益が非課税になるのでお得だから。
生涯投資枠1800万を全部埋めてから、
他の投資を始めても全然遅くない。
1800万埋めるのは大変ですし、
もし埋まったら十分な老後資金になる。
新NISAはコチラがわかりやすいので、
ご興味あればぜひご覧ください。
第3章:個人事業をスタートする前に準備しておくこと
第3章で参考になると思った箇所、
コチラです。
・初期投資は最低限に。身軽にはじめる事業成功のコツ
<初期投資を最低限にする3つの理由>
①失敗のリスクを抑えられる
②固定費を抑えられる
③本当に必要なものを見極められる
個人事業が成功するとは限らず、
むしろ失敗する可能性も高い。
初期経費をかけすぎると、
失敗した際に破産まで追い込まれる。
自宅をオフィスにしたり、
在庫のないビジネスを始めたり。
もし失敗しても簡単に撤退できたり、
最小限の赤字に留めるのが大切です。
リスクを抑える意味では、
副業で個人事業を試すのがオススメです。
個人事業がうまくいかなくても、
本業収入で生活できる。
うまくいかない個人事業を撤退し、
新たな個人事業をやってもいい。
副業で売上がある程度できてから、
個人事業一本に絞っても遅くはない。
何の準備もせずに退職し、
すぐ個人事業を始めるのはやめましょう。
第4章:定期的に収入を得るしくみは、こうしてつくる
第4章で参考になると思った箇所、
コチラです。
・フロントエンドで引き寄せて、バックエンドで利益を増やす
<違い>
①フロントエンド商品:初めてのお客様向けの低価格の商品やサービス
②バックエンド商品 :フロントエンド商品購入者向けの高価格帯の商品やサービス
世の中のマーケティングで、
広く使われている手法ですね。
たとえば化粧品の場合、
①試供品②商品です。
①試供品だと無料が多いですが、
使ってもらって商品の良さを知らせる。
その後に、
②お高い化粧品を買ってもらう。
最初は安くして、
認知度を上げる方が大切です。
まずは商品を知ってもらい、
口コミや高評価を集める方が先決。
そうすれば後続商品も売れるようになり、
定期的に収入を得るしくみを構築できる。
いきなり高額商品を世に出しても、
見向きもされないのでご注意ください。
第5章:お金の不安をなくすために、お金をより深く知る
第5章で参考になると思った箇所、
コチラです。
・「とにかく早く返す」は正解?住宅ローンの繰り上げ返済は慎重に!
<繰り上げ返済した場合のデメリット>
①繰り上げ返済で現金が減ると、急な出費に対応できない可能性がある
②一括返済すると団体信用生命保険の保障がなくなる
③繰上げ返済せずに資産運用で運用益を得る方が、有利な場合もある
③は高度な技なので、
少しわかりやすく説明します。
住宅ローンには金利があるけど、
同時に住宅ローン控除も受けられます。
たとえば↓をご覧ください。
金利と控除の関係で、
繰上げ返済すべきかが変わります。
<控除率が高いので、繰り上げ返済しない方がお得>
・住宅ローン金利:0.5%
・住宅ローン控除:0.7%
<金利が高いので、繰り上げ返済する方がお得>
・住宅ローン金利:1.0%
・住宅ローン控除:0.7%
ただし、
金利が控除を上回っても、
繰上げ返済しない方がお得なケースも。
たとえば↓のケース、
金利が控除を上回っています。
でも、
運用利回りがさらに上回っており、
全体では金利を上回りプラスとなる。
資金を低金利で借りて、
金利以上の利回りを投資で得るイメージ。
このケースは繰上げ返済しない方がお得。
金利と利回りを見てご判断ください。
・住宅ローン控除:0.7%
・住宅ローン金利:1.0%
・資産運用利回り:3.0%
第6章:「稼ぐ」よりも「選ばれ続ける」を目標にしよう
第6章で参考になると思った箇所、
コチラです。
・打率は「2割7分」でいいから、20年活躍できるプレイヤーを目指す
<2割7分=70点で十分な理由>
・細部にこだわりすぎないため、仕事のスピードが上がる
・ひとつの仕事に時間をかけすぎないので、幅広い案件に対応できる
・自分の時間を確保できる
70点と言うのは、
ビジネスで許容されるレベルの質です。
この質を20年間保つことが大事、
と本書に書かれています。
個人事業だけでなく、
会社員でも同じかなと思いますね。
3割=100点にこだわっても、
クライアントがそう思うかは別の話。
クライアントが求めるのは、
70点以上かつスピードかもしれない。
スピードを意識して成果物を増やすほど、
売上は上がりますよね。
クライアントから指摘されたら、
細部を修正すればいい。
これが選ばれ続ける秘訣なので、
ぜひ普段から意識してみてください。
まとめ
各章で参考になると思った箇所、
まとめました。
第1章:独立するかどうかで迷った時の判断基準とは
・会社員時代の「3倍稼ぐ覚悟」を持てますか?
<理由>
①退職金がない
②社会保険料の負担が増える
②経費が自己負担となる
④年金受給額が減少する
①健康保険の任意継続
②国民健康保険
③被扶養者
第2章:個人事業主としてどんな仕事をしたいですか?
・お金の入り口を増やして未来を広げる方法
<3つのタイプ>
①働いて稼ぐ収入
②しくみで稼ぐ収入
③お金に働いてもらう収入
<例>
①ライティング、コンサルティング、講演
②書籍の印税、動画教材、サブスクリプションモデル
③株式投資、不動産投資
第3章:個人事業をスタートする前に準備しておくこと
・初期投資は最低限に。身軽にはじめる事業成功のコツ
<初期投資を最低限にする3つの理由>
①失敗のリスクを抑えられる
②固定費を抑えられる
③本当に必要なものを見極められる
第4章:定期的に収入を得るしくみは、こうしてつくる
・フロントエンドで引き寄せて、バックエンドで利益を増やす
<違い>
①フロントエンド商品:初めてのお客様向けの低価格の商品やサービス
②バックエンド商品 :フロントエンド商品購入者向けの高価格帯の商品やサービス
第5章:お金の不安をなくすために、お金をより深く知る
・「とにかく早く返す」は正解?住宅ローンの繰り上げ返済は慎重に!
<繰り上げ返済した場合のデメリット>
①繰り上げ返済で現金が減ると、急な出費に対応できない可能性がある
②一括返済すると団体信用生命保険の保障がなくなる
③繰上げ返済せずに資産運用で運用益を得る方が、有利な場合もある
<控除率が高いので、繰り上げ返済しない方がお得>
・住宅ローン金利:0.5%
・住宅ローン控除:0.7%
<金利が高いので、繰り上げ返済する方がお得>
・住宅ローン金利:1.0%
・住宅ローン控除:0.7%
・住宅ローン控除:0.7%
・住宅ローン金利:1.0%
・資産運用利回り:3.0%
第6章:「稼ぐ」よりも「選ばれ続ける」を目標にしよう
・打率は「2割7分」でいいから、20年活躍できるプレイヤーを目指す
<2割7分=70点で十分な理由>
・細部にこだわりすぎないため、仕事のスピードが上がる
・ひとつの仕事に時間をかけすぎないので、幅広い案件に対応できる
・自分の時間を確保できる
まとめ
個人事業主として独立する際、
気になるのは収入ですよね。
会社員時代の3倍は難しくても、
1.5~2倍稼ぐ覚悟は必要です。
会社員に比べると、
↓の分だけ多く稼がないといけない。
会社員がいかに恵まれているか、
実感するかもしれません。
・退職金がない
・社会保険料(会社負担分)が全額自己負担となる
・将来の年金が減る
個人事業で稼ぐのは、
そう簡単ではありません。
そこで、
独立前からお金の準備は必要です。
絶対にやった方がいいのは、
副業と投資ですね。
副業で個人事業の見通しを立て、
投資で個人事業以外の収入源を確保する。
もし住宅ローンを組んでいるなら、
繰上げ返済せず投資で稼ぐのも一案。
お金の準備ができていれば、
独立してもすぐに困ることはない。
晴れて独立したら、
70点主義で仕事をしましょう。
クライアントからの依頼を素早くこなし、
成果物を増やして売上を増やす、
自社商品を販売するなら、
フロントエンド→バックエンドの順に。
双方の事業収入が確保できれば、
個人事業でやっていけるでしょう。
会社員生活はもう嫌だ、
いつかは独立してみたい。
個人事業の始め方を学びたい。
このようにお考えの方は、
いますぐ本書をお買い求めください。
いままでご紹介してきた例以外にも、
個人事業に役立つ情報が満載です。
いきなり始めると失敗するけど、
本書の通り始めれば失敗確率を減らせる。
それは、
成功確率を上げることにつながるのです。
個人事業主になり、
あなたの夢を叶えましょう。
本書のお値段は1,870円、
本書はコチラ(↓)から購入できます。
お問い合わせ|子供へのお金の教育 (children-money-education.com)
この記事を書いたのは・・・
はるパパ
- 小学5年生のパパ
- 子どもの教育(世界一厳しいパパ塾?)、ブロガー、投資家
- 投資の悪いイメージを払拭したい(難しい、怪しい、損する)