【100歳まで生きても資産を枯渇させない方法】感想・レビュー
はじめまして、はるパパです。
さて本日は、
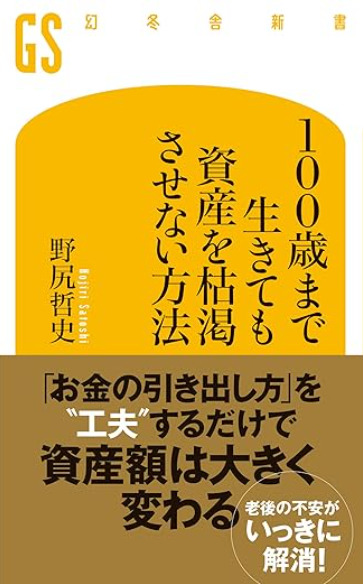
コチラの本をご紹介します。
投資の出口戦略を考えていますか?
資産運用の目的は、
将来お金を使うためですよね。
その将来で多くの人が想定するのは、
老後資金だと思います。
年金だけでは生活費が足りない。
年金をもらう65歳からお金を使おう。
では、
実際に65歳からお金をおろすと、
どうなるでしょうか?
おそらく不安になるでしょう。
なぜ不安になるのか?
口座のお金が減る現実を見て、
悲しくなるからです。
現役時代は毎月給料があり、
月に1回は残高も増えていました。
老後も年金で増えますが、
2ヶ月に1回です。
しかし年金額は少なく、
資産を取り崩していたら、
口座のお金がみるみる減っていく。
もう今さら働けず、
お金を増やせないけど、
老後の生活費は容赦なくかかる。
これでは困りますよね。
では、
どうすればいいでしょうか?
投資の出口戦略を学び、
老後に慌てない準備をすればいい。
でも、
どうやって学べばいいかわからない。
そんな方にオススメなのが、
コチラの本です。
人生100年を見据え、
資産の取り崩し方法を学べる本です。
老後に資産を取り崩す際、
どうすれば慌てずに済むか?
老後の資産取り崩しで、
注意すべきポイントは何か?
このようなことが学べます。
投資本というと、
資産運用に偏りがちです。
でも、
投資を生涯ずっと続けたまま、
人生の最後を迎える人は少ない。
高齢になれば投資自体が難しくなり、
取り崩しが中心の生活になる。
その時に慌てて絶望しないよう、
投資の出口戦略も学ぶ必要がある。
投資の出口戦略本は少ないので、
ぜひ本書をご覧ください。
それでは本書の感想・レビュー、
ブログでご紹介します。
皆様の参考になれば幸いです。
序章:運用している資産をいかに売るか?
序章で参考になると思った箇所、
コチラです。
・退職後、資産と向き合うための三原則
<三原則>
①退職後の資産は使うためにある
②資産が減ることを許容しつつ、大きく減らさないようにコントロールする
③資産運用を継続する
①②頭ではわかっていても、
心情的に辛くなる気持ちはわかる。
私も銀行の残高が減ると、
ちょっと寂しくもなる。
でも、
退職後は年金が入るから、
ずっとマイナスじゃない。
年金だけでは足りないと思うから、
現役時代に資産運用したのですよね?
資産が減るのはむしろ普通。
頭の切り替えが必要です。
運用資産を取り崩す時の注意点。
それは必要最低限だけ取り崩すこと。
つまり、
運用資産を全部取り崩さず、
③資産運用を続けることですね。
元本が減ったとしても、
資産運用を続けていれば資産は増える。
増え幅は減るかもしれないけど、
減る一方よりはマシですよね。
年金受給とともに、
資産運用をやめないようご注意ください。
第1章:「資産が減るのはつらい」をいかに克服するか
第1章で参考になると思った箇所、
コチラです。
・満足度を下げないためにも、”計画通り”であることが大切
序章でも書きましたが、
資産減を見るのは精神的に辛い。
損失は利得の2倍、
感情に影響するからです。
これは行動経済学ですが、
実感としても間違ってないです。
得した喜びより、
損した辛さの方がグッと来ますよね。
老後は資産の取り崩しが普通なので、
資産はどうしても減ります。
そこで、
70歳/80歳/90歳時点の資産額を決め、
それと比較が大事と書かれています。
たとえば、
65歳時点で資産が3000万円あり、
毎年100万円の資産を取り崩すとします。
70歳では2500万円、
80歳では1500万円、
90歳では500万円が目安ですね。
95歳で資産ゼロに見えるけど、
実際にはそうならない。
資産を取り崩す間も資産運用するので、
裏では少し資産が増えている。
高齢になれば消費欲も落ちるので、
毎年100万円使うのは難しくなる。
このような目安があれば、
資産が減る不安は取り除けますよね。
ぜひお試しください。
第2章:資産はこうして増やし、活用する
第2章で参考になると思った箇所、
コチラです。
・人生を3つのステージに分けて考える
<3つのステージ>
①~65歳:積み立てながら運用する時代
②~80歳:使いながら運用する時代
③~100歳:使うだけの時代
本書では人生100年を想定し、
3つのステージが書かれています。
まずは①現役時代、
これは資産を築く時代です。
資産を取り崩さないよう、
ご注意ください。
次に②資産運用+資産取り崩し、
併用の時代です。
80歳に設定されているのは、
認知・判断能力が衰えやすいので。
個人差ありますので、
80歳以降も運用できるなら続けてOK。
②の減り幅が抑えられると、
③はかなりラクになります。
最後に③資産取り崩しのみ。
高齢になれば、
どこかで資産運用自体が難しくなる。
こうなれば取り崩すのみですが、
消費欲自体もかなり落ちるハズ。
実際に親世代を見ていると、
80歳超で浪費する人は見かけない。
3つのステージ、
ぜひ参考にしてみてください。
第3章:退職後の資産運用にはコツがいる!
第3章で参考になると思った箇所、
コチラです。
・ポートフォリオのリスクを下げるために、債券も持つべき?
債券はオススメしないです。
債券はリターンが低すぎるので。
銀行預金とたいして変わらない。
もし預金があるなら株式から取り崩せば、
ポートフォリオのリスクは自然減となる。
株式を売って債券に振り返るのは、
オススメしないです。
第4章:資産をうまく引き出すと、長持ちする
第4章で参考になると思った箇所、
コチラです。
・「率」を使って引き出すと、残高が安定する
<ポイント>
①投資で儲けるためには「安いときに買って、高いときに売る」ことが必要
②残高に対する「率」で売ることにすれば、「安い時ときには少なく売り、高いときには多く売る」ことができる
資産運用をしていれば、
①は常識の範囲内だと思います。
では、
資産取り崩しの段階になった時、
②を意識していますか?
資産運用中は出口戦略に意識が及ばず、
いざ②の時期に逆転の発想が難しい。
①資産運用中は安値が買い時、
②資産取り崩しは高値が売り時。
②を意識すれば資産が長持ちする。
ぜひ意識してみてください。
第5章:退職後の資産運用で知っておきたいこと
第5章で参考になると思った箇所、
コチラです。
・退職金での投資デビューは危険
なぜ危険か?
下落に対する心構えがないから。
第1章でも書きましたが、
損失は利得の2倍だけ感情に影響する。
退職金で投資デビュー後に下落すると、
現役時代の苦労が報われない気になる。
下落に対する耐性をつける意味で、
現役時代から投資をした方がいいです。
そのうえで退職金の一部を貯金し、
余剰分を投資するのがオススメです。
まとめ
各章で参考になると思った箇所、
まとめました。
序章:運用している資産をいかに売るか?
・退職後、資産と向き合うための三原則
<三原則>
①退職後の資産は使うためにある
②資産が減ることを許容しつつ、大きく減らさないようにコントロールする
③資産運用を継続する
第1章:「資産が減るのはつらい」をいかに克服するか
・満足度を下げないためにも、”計画通り”であることが大切
第2章:資産はこうして増やし、活用する
・人生を3つのステージに分けて考える
<3つのステージ>
①~65歳:積み立てながら運用する時代
②~80歳:使いながら運用する時代
③~100歳:使うだけの時代
第3章:退職後の資産運用にはコツがいる!
・ポートフォリオのリスクを下げるために、債券も持つべき?
第4章:資産をうまく引き出すと、長持ちする
・「率」を使って引き出すと、残高が安定する
<ポイント>
①投資で儲けるためには「安いときに買って、高いときに売る」ことが必要
②残高に対する「率」で売ることにすれば、「安い時ときには少なく売り、高いときには多く売る」ことができる
第5章:退職後の資産運用で知っておきたいこと
・退職金での投資デビューは危険
まとめ
老後の出口戦略、
イメージできましたか?
65歳まで資産運用し、
80歳まで資産運用+資産取り崩し、
100歳まで資産取り崩しをする。
資産運用は株式のみがオススメ。
債券はリターンが小さいので。
リスクが気になる方は、
株式市場連動型の投信がオススメ。
少額から投資できるのが大きく、
現役時代でも投資可能です。
退職金まで投資を待つと、
下落の耐性がつかず心情的にキツイ。
必ず現役時代から、
資産運用しましょう。
資産取り崩しの際、
高値の時期に売ることを心がける。
高値で資産を取り崩せば、
残る資産額も増えて長持ちするので。
株式から資産を取り崩せば、
貯金比率が高まりリスク軽減にもなる。
これが80歳以降に効いてくるので、
ぜひ心がけましょう。
老後に不安を感じる現役世代は、
資産運用に励んでいます。
資産運用に関する知識は豊富でも、
資産取り崩しに関する知識は少ない。
資産運用していると、
資産取り崩しの発想がないですよね。
老後になってから考えよう、
という方が大半です。
しかし、
いざ老後になると焦り出すのです。
資産を取り崩し始めると、
口座のお金がどんどん減っていきます。
いままでは増えていったのに、
今後は減る一方。
この金額で足りるのか?
不安になるものです。
でも年齢ごとに、
資産取り崩し額の目安があれば、
慌てることはないです・。
現役時代に仕事でやっていた、
予算と実績の管理みたいなもの。
100歳時点=0円とし、
70歳/80歳/90歳時点での資産額を、
試算してみればいい。
100歳=0円で試算できれば、
平均寿命から考えても十分やれる。
資産が徐々に減っていっても、
慌てずに済むのです。
投資本と言うと、
資産運用の本が大多数です。
資産取り崩しの本は少ないけど、
資産運用と同じくらい大切な知識。
本書を読んで準備すれば、
老後に何も慌てることない。
投資の出口戦略を学びたい方。
老後を悠々自適に過ごしたい方。
いますぐ本書をお買い求めください。
本書のお値段は1,034円、
本書はコチラ(↓)から購入できます。
お問い合わせ|子供へのお金の教育 (children-money-education.com)
この記事を書いたのは・・・
はるパパ
- 小学4年生のパパ
- 子どもの教育(世界一厳しいパパ塾?)、ブロガー、投資家
- 投資の悪いイメージを払拭したい(難しい、怪しい、損する)