【ひろゆきのお金の教科書】感想・レビュー
はじめまして、はるパパです。
さて本日は、
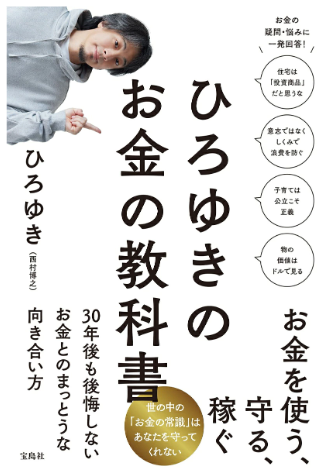
コチラの本をご紹介します
お金があれば、
幸せになれると思いますか?
・欲しいものを買う
・好きなことを楽しむ
・老後の不安を減らす
お金があれば、
できることは増えます。
でも、
お金の使い方を間違えれば、
あっという間になくなってしまう。
逆に、
お金がそれほどなくても、
充実した人生を送ることはできます。
大切なのは、
お金を稼ぐことだけではありません。
お金とどう付き合うか?
これも、
人生を左右する大切なテーマです。
では、
どうお金とつき合えばよいか?
パッと答えにくいですね。
お金のつき合い方を学ぶなら、
コチラの本がオススメです。
・お金の使い方
・お金の守り方
・お金の稼ぎ方、
そして家族や人生との向き合い方まで、
幅広いテーマが取り上げられています。
私も本書を読んでみて、
参考になる考え方がいくつもありました。
たとえば、
・無駄遣いを防ぐ仕組みづくり
・AI時代に求められる人間力
・夫婦のお金との付き合い方
さらに、
親として考えさせられたのが、
子どもにお金の知識をどう伝えるか?
大人も子どもも、
お金について学ぶことが大切です。
お金のつき合い方を学びたい方は、
本書をぜひご覧ください。
それでは本書の感想・レビュー、
ブログで紹介します。
皆様の参考になれば幸いです。
第1章:お金の価値ってなに?
第1章で参考になると思った箇所、
コチラです。
・欲しいものよりも大切にしている価値観を大事にする
<ポイント>
・子ども時代に「お金がない」という経験をした方がいい
・物欲に縛られない
・お金のかからない趣味を持つ
子どもにお金を持たせると、
ついつい使い切ってしまう。
普段は自由に買い物ができない。
だからこそ、
お金を手にした途端に欲しいものを買う。
そして、
気づけば残高ゼロ。
欲しいものを何でも買う習慣が身につくと、
大人になってから浪費癖が抜けません。
そんな生活を続けていては、
なかなか資産は増えませんよね。
では、
子どもの頃にお金がなければ、
お金に困らない大人になれるのか?
答えは、
そうとも限りません。
大人になって突然大金を手にすると、
金銭感覚がマヒして使いすぎてしまうことも。
たとえば、
プロスポーツ選手。
若くして大きな収入を得ても、
引退後の生活まで見据えないとどうなるか?
現役時代にお金を使い果たしてしまう。
引退後に経済的に苦労するのです。
では、
どうすれば浪費を防げるのか?
本書に書かれているのは、
・物欲に振り回されない
・お金をかけなくても楽しめる趣味を持つ
高いお金を払わなくても、
人生は楽しめる。
子どものうちに身につけたいのは、
限られたお金の中で何にお金を使うのか?
お金を使わなくても楽しめるからこそ、
お金に振り回されずに生きられる。
子どもに伝えたいのは、
そんなお金との付き合い方ですね。
第2章:お金を使う
第2章で参考になると思った箇所、
コチラです。
・「お金を使わないしくみ」を自分でつくる
<ポイント>
①基本的に「買わない」と決めている
②無理に我慢している気持ちはなく、むしろ面倒な判断が必要ないので、シンプルで楽
③強制的にお金を使えない仕組みをつくってしまい、お金を使わない癖を身につける
この中で、
一番効果的だと思ったのは③です。
意志の力に頼らず、
お金を使いにくい仕組みをつくること。
具体的な方法として、
次のような例が紹介されています。
・給与天引きで積立定期預金をする
・クレジットカードの利用上限を引き下げる
・現金を必要以上に引き出さない
ポイントは、
使えるお金を減らしておくこと。
手元にお金があれば、
ついつい使ってしまう。
でも、
最初から使えるお金が少なければ、
無駄遣いを防ぎやすくなります。
私は毎月、
一定額を投資に回しています。
具体的には、
新NISAを活用した資産形成です。
新NISAの年間投資枠は360万円、
月平均にすると30万円まで投資できます。
これはあくまで年間の上限。
無理に満額を投資する必要はありません。
自分の収入や生活費に合わせて、
無理のない金額を先に投資へ回すことです。
新NISAで投資したお金も、
売却すれば現金に戻せます。
それでも、
長期的な資産形成を目的にしているので、
私は売らずに保有する方針です。
投資に回したお金を、
日々の買い物に使わない。
このルールを決めるだけでも、
お金の使い方は変わってきます。
第3章:お金を守る
第3章で参考になると思った箇所、
コチラです。
・NISAは投資するなら必須 iDeCoは要検討
<ポイント>
①銀行預金にただ置いておくよりは、NISAの枠を使ってS&P500でもなんでもとりあえず買っておいた方がマシ
②iDeCoは途中解約が難しい
③iDeCoはNISAの枠がもう埋まっていて、そのうえでお金がまだ余っていて、個別株とかを買う必要がない、みたいな人が入るもの
このポイント、
私も基本的には同じ意見です。
①私も投資した方が良いと思うのは、
預金と投資でリターンに差があるから。
銀行預金は元本を確保しやすい一方、
得られる利息は少ない。
一方の投資は、
長期的に資産を増やせる可能性が高い。
S&P500の過去実績を見ると、
年平均7%前後のリターンを見込めます。
元本割れする可能性もあるけど、
私は投資派ですね。
②iDeCoの大きな特徴は、
原則60歳まで資産を引き出せないこと。
これが、
私が新NISAを優先する理由のひとつです。
現役世代は何かとお金が必要になります。
特に大きいのが、
・教育費
・住宅費
子どもの進学や住宅の購入など、
まとまったお金が必要になります。
そんなとき、
iDeCoのお金は原則として使えません。
一方の新NISAは、
必要に応じて売却し現金化できます。
必要なときに資金を取り崩せる柔軟性は、
新NISAの大きなメリットです。
将来の支出が見込まれる現役世代には、
まず新NISAを優先したいですね。
③iDeCoをやってもいい人、
私なら次のような条件を考えます。
・新NISAの投資枠をすべて使い切った
・教育費や住宅費などのお金を確保できている
・老後資金とは別に、十分な余裕資金がある
こうした条件を満たすなら、
iDeCoも有力な選択肢になると思います。
なお、
新NISAの非課税保有限度額は1,800万円。
年間投資枠の上限である360万円を使えば、
最短5年で生涯投資枠を活用できます。
私は現時点で、
iDeCoを利用していません。
まずは新NISAを活用して、
長期的な資産形成を進める方針です。
第4章:大金を使う
第4章で参考になると思った箇所、
コチラです。
・家を買う時は土地の「価値」と周囲の「民度」に気を配る
<ポイント>
①不動産を買うなら「あとで売れそうか」を考えた方がいい
②住んでいる人たちの民度も大切
③価値が下がる地域だと住人全体が貧乏になっていく分、トラブルも増える傾向にある
このポイント、
私もその通りだと思います。
①私がマンションを購入時に意識したのは、
・将来的に資産価値を維持できそうか?
・売りたいときに売りやすいか?
つまり、
リセールバリューです。
たとえば、
都心のマンション。
・交通の利便性が高い
・商業施設や生活インフラが充実している
このようなエリアは、
マンション購入したいと考える人が多い。
マンション需要があれば、
将来売却時に買い手を見つけやすくなります。
マンションは、
一生住み続けるとは限りません。
・家族構成が変わるかもしれない
・住み替えが必要になるかもしれない
・老後に施設への入居を考えるかもしれない
売却しやすいマンションなら、
次の生活に向けて資金を確保しやすくなります。
②③もうひとつ大切なのが、
住環境です。
マンション管理組合で理事長経験があるので、
住環境の重要性を実感しています。
たとえば、
共用部分の使い方をめぐるトラブル。
管理規約を守らない人が増えれば、
住民同士の不満も募ります。
問題が放置されれば、
マンション全体にも悪影響が出ます。
マンションの価値を守るためには、
立地や建物だけでなく住環境も重要なのです。
タワーマンションについて、
価格やイメージだけで批判されがちです。
一方で、
立地/共用施設/管理体制などに、
魅力を感じて住む人もいます。
家を買うときは、
目先の価格だけで判断しない。
・将来の売りやすさを考える
・住環境を確認する
・管理体制を見極める
このような視点でマンション選びをすれば、
住環境の悩みはかなり減りますね。
第5章:お金を稼ぐ
第5章で参考になると思った箇所、
コチラです。
・AI時代であるがゆえに人の判断力や臨機応変さが大事
<ポイント>
①若手のうちに自然と身につくはずだった経験やスキルが、AIにごっそり持っていかれつつある
②これから人に求められるのは、取引先や取材先にどういう質問をして、どう話を聞きだすかという人間力
③これから伸びる仕事というのは、人と人との間に立って調整するとか、うまくいくかわからないことに自分の判断でリスクを取って進める仕事
このポイント、
私も非常に重要だと思います。
①若手時代に上司から指示される、
雑用のような仕事。
その代表例のひとつが、
議事録の作成です。
・会議の内容を聞く
・重要なポイントを整理する
・文章にまとめる
こうした仕事を通じて、
若手はスキルを身につけてきました。
・話を聞く力
・情報を整理する力
・要点をまとめる力
ところが今は、
AIを使えば議事録を作成できます。
若手が担っていた仕事が、
AIに置き換わりつつある。
若手が仕事を通じて学ぶ機会が、
減っているのです。
AIで仕事が効率化される一方、
人材育成のあり方は今後の課題ですね。
②③AI時代に人間が力を発揮できるのは、
どのような分野なのでしょうか?
人と人との間に立って、
物事を前に進める力ですね。
たとえば、
取引先との商談。
・相手の立場を理解する
・言葉の裏にある本音を探る
・双方が納得できる着地点を見つける
こうした場面では、
人間の判断力や臨機応変さが重要になります。
人間が鍛えるべきスキルは、
・人間力
・調整力
・コミュニケーション力
これらは、
学校生活の中で学べます。
・友達と意見を交わす
・自分の考えを相手に伝える
・意見が合わないときに折り合いをつける
こうした経験が、
子どもの成長には欠かせません。
AIに仕事を任せる時代だからこそ、
人間にしかできない価値を磨く。
これから社会に出る子どもたちに、
ぜひ意識してほしいですね。
第6章:お金と家族
第6章で参考になると思った箇所、
コチラです。
・お互いのお金の使い道には干渉しないのが合理的
<ポイント>
・生活習慣や趣味に口を出さない
・お金の使いみちにもたとえ夫婦だろうと干渉しない
・それが合理的で長続きする方法である
ポイントの箇所は、
本書の一文を3つに分解したものです。
夫婦のお金に関する考え方ですが、
わが家にも当てはまります。
わが家は共働きなので、
夫婦それぞれに収入があります。
そして、
一定額を生活費として拠出すれば、
残りのお金は基本的に自由。
何に使おうが、
お互いに細かく干渉しません。
・趣味に使うもよし
・欲しいものを買うもよし
・自分の判断で投資するもよし
夫婦だからといって、
すべてのお金を一緒に管理する必要はない。
お互いの自由を尊重することが、
夫婦関係を長続きさせるコツかもしれませんね。

では、
わが家の資産はどうなっているのか?
実は、
順調に増えています。
夫婦ともに浪費する習慣がなく、
それぞれ投資にも取り組んでいるからです。
相手が何にいくら使っているのか?
細かいところまでは知りません。
でも、
お互いの資産がどれくらいあるのかは、
大まかに把握しています。
つまり、
日々のお金の使い道には干渉しない。
でも、
資産形成の状況は把握している。
この距離感が、
わが家には合っているのだと思います。
第7章:お金と人生
第7章で参考になると思った箇所、
コチラです。
・年金は65歳からもらって運用する
<ポイント>
・今の経済状況だと、65歳でもらって自分で3%くらいで運用した方が、70歳まで待つより増える可能性が高い
そもそも、
受け取った年金を運用に回せる世帯は、
どれくらいあるのでしょうか?
たとえば、
夫婦ともに厚生年金に加入してきた世帯。
年金収入で生活費をまかなえれば、
余ったお金を資産運用に回せる可能性はある。
一方で、
・夫婦ともに国民年金のの世帯
・夫婦のどちらかが国民年金のみの世帯
こちらは、
生活費を確保するだけでも大変かもしれません。
一概に比較はできませんが、
年金を運用する前に生活費を確保する必要がある。
食費や光熱費などの物価が上がれば、
同じ年金額でも生活は苦しくなります。
年金額が増えたとしても、
物価上昇によって実質的な購買力は下がる。
では、
老後のお金に困らないためには、
どうすればよいのでしょうか?
私が考える選択肢は、
・65歳以降も働く
・65歳までに資産を築く
生活費を見直して、
支出を減らす方法もあります。
ただし、
節約だけでは限界があります。
食費や光熱費を削り続けるのも、
住居費を大幅に減らすのも簡単ではない。
だからこそ、
現役時代から準備しておくことが大切です。
・収入の一部を貯蓄に回す
・無理のない範囲で投資を続ける
こうした積み重ねが、
老後の選択肢を広げてくれます。
まとめ
各章で参考になると思った箇所、
まとめました。
第1章:お金の価値ってなに?
・欲しいものよりも大切にしている価値観を大事にする
<ポイント>
・子ども時代に「お金がない」という経験をした方がいい
・物欲に縛られない
・お金のかからない趣味を持つ
第2章:お金を使う
・「お金を使わないしくみ」を自分でつくる
<ポイント>
①基本的に「買わない」と決めている
②無理に我慢している気持ちはなく、むしろ面倒な判断が必要ないので、シンプルで楽
③強制的にお金を使えない仕組みをつくってしまい、お金を使わない癖を身につける
第3章:お金を守る
・NISAは投資するなら必須 iDeCoは要検討
<ポイント>
①銀行預金にただ置いておくよりは、NISAの枠を使ってS&P500でもなんでもとりあえず買っておいた方がマシ
②iDeCoは途中解約が難しい
③iDeCoはNISAの枠がもう埋まっていて、そのうえでお金がまだ余っていて、個別株とかを買う必要がない、みたいな人が入るもの
第4章:大金を使う
・家を買う時は土地の「価値」と周囲の「民度」に気を配る
<ポイント>
①不動産を買うなら「あとで売れそうか」を考えた方がいい
②住んでいる人たちの民度も大切
③価値が下がる地域だと住人全体が貧乏になっていく分、トラブルも増える傾向にある
第5章:お金を稼ぐ
・AI時代であるがゆえに人の判断力や臨機応変さが大事
<ポイント>
①若手のうちに自然と身につくはずだった経験やスキルが、AIにごっそり持っていかれつつある
②これから人に求められるのは、取引先や取材先にどういう質問をして、どう話を聞きだすかという人間力
③これから伸びる仕事というのは、人と人との間に立って調整するとか、うまくいくかわからないことに自分の判断でリスクを取って進める仕事
第6章:お金と家族
・お互いのお金の使い道には干渉しないのが合理的
<ポイント>
・生活習慣や趣味に口を出さない
・お金の使いみちにもたとえ夫婦だろうと干渉しない
・それが合理的で長続きする方法である
第7章:お金と人生
・年金は65歳からもらって運用する
<ポイント>
・今の経済状況だと、65歳でもらって自分で3%くらいで運用した方が、70歳まで待つより増える可能性が高い
まとめ
参考になったのは、
次の7つです。
・お金を使わなくても楽しめる力を身につける
・意志の力に頼らず、お金を使わない仕組みをつくる
・NISAなどを活用して、計画的に資産形成する
・家を買うときは、将来の売りやすさや住環境も考える
・AI時代だからこそ、人間力や判断力を磨く
・夫婦のお金は、自由と共有のバランスを考える
・老後に困らないよう、現役時代から準備する
お金を増やすテクニックだけではありません。
お金とどう付き合っていくか?
大切なヒントが詰まっています。
こうしたお金の知識は、
大人だけでなく子どもにも必要です。
お金の使い方を知らなければ、
収入が増えても浪費してしまうかも。
投資の知識がなければ、
資産形成できないかもしれません。
親である私たちが学び、
子どもにも伝えていきたいですね。
お金持ちになることより、
お金に振り回されない人生を目指す。
そのための第一歩は、
お金について学ぶことだと思います。
今回紹介した考え方を、
もっと学びたい方にオススメなのが本書です。
お金との付き合い方を、
見直すきっかけになる一冊です。
・将来のお金が不安
・資産形成で何から学べばいいかわからない
・子どもにお金の大切さを教えたい
そんな方は、
ぜひ手に取ってみてください。
本書のお値段は1,650円、
本書はコチラ(↓)から購入できます。
供へのお金の教育 (children-money-education.com)
この記事を書いたのは・・・
はるパパ
- 小学6年生のパパ
- 子どもの教育(世界一厳しいパパ塾?)、ブロガー、投資家
- 投資の悪いイメージを払拭したい(難しい、怪しい、損する)