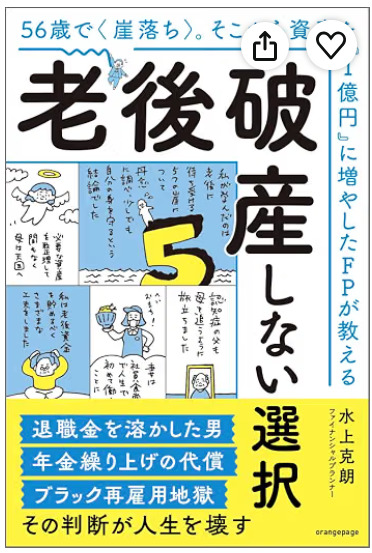
【56歳で崖落ち。そこから資産を「1億円」に増やしたFPが教える 老後破産しない選択】感想・レビュー
はじめまして、はるパパです。
さて本日は、
コチラの本をご紹介します。
『56歳で崖落ち。そこから資産を「1億円」に増やしたFPが教える 老後破産しない選択』
老後のお金、
ちゃんと足りるかな?
そんな不安を、
感じたことはありませんか?
私は40代になってから、
老後を意識するようになりました。
まだ先と思っていても、
時間はあっという間に過ぎていきます。
老後を迎える前。
老後を迎えた後。
「こんなはずじゃなかった…」
という事態は突然訪れます。
本書では、
5つの崖に落ちた人たちの事例が、
数多く紹介されています。
・仕事の崖
・投資の崖
・年金の崖
・介護の崖
・住宅の崖
『56歳で崖落ち。そこから資産を「1億円」に増やしたFPが教える 老後破産しない選択』
たとえば、
仕事の崖。
今の会社を辞めても、
自分ならすぐ転職できる。
そう思っていたら、
転職に苦労して人生設計が狂う。
教育費や住宅ローンの支払いに苦しみ、
老後資金の用意ができない。
年金生活に入ってから、
足りないことに気づく。
働いても現役の収入に及ばず、
さらに健康を害して医療費がかかる。
このように、
人生が暗転する崖はたくさんあります。
自分は大丈夫、
と思っている人が一番危ないです。
本書に書かれている様々な崖、
全部が想定内ではないハズ。
もし度想定外の崖が訪れたら?
たちまち人生が暗転する。
老後に備えるとは、
単純にお金を貯めることではない。
・仕事
・投資
・年金
・介護
・住宅
人生に関わる5つの崖を、
一つずつ確認しておく。
そして、
崖から落ちてから慌てるのではなく、
落ちる前に対策する。
今回は本書から、
「これは今のうちに知っておきたい!」
と思ったポイントを紹介します。
老後はまだまだ先でも、
老後について考えるのは今です。
5つの崖を避ける準備、
できていますか?
少しでも不安を覚える方は、
ぜひ本書をご覧ください。
5つの崖を乗り越え、
悠々自適な老後を過ごせるように。
それでは本書の感想・レビュー、
ブログで紹介します。
皆様の参考になれば幸いです。
第1章:仕事の崖
第1章で参考になると思った箇所、
コチラです。
・天野さんの「崖落ちポイント」
<ポイント>
・自分の立場を過信して希望退職に応じた
・同業種なら自分の知見やキャリアが歓迎されると思い込んだ
・ブランドや肩書き、会社の看板で仕事していたことに気づかなかった
天野さんの例は、
50代で希望退職に応じ、
転職で苦労したケースです。
「今の会社を辞めても、
自分ならすぐ転職できる」
本当にそうでしょうか?
会社に長く勤めていると、
・会社のブランド
・役職
・肩書き
これを自分の市場価値だと
勘違いしてしまうことがあります。
でも、
会社の看板を外した瞬間。
それらが、
そのまま評価されるとは限りません。
特に、
管理職になるほど注意が必要。
もちろん、
管理職の経験には大きな価値があります。
ただし、
管理職という肩書きだけで、
次の会社でも評価されるとは限らない。

一方で、
・専門的なスキルがある
・実務経験が豊富
・会社が変わっても使える知識がある
そんな人は意外と強い。
肩書きよりスキルの方が、
長く働くうえでは重要だと感じます。
管理職になれば、
・給料が上がる
・社内での立場も上がる
でも、
・役職定年を迎えたら?
・会社を辞めたら?
・肩書きがなくなったら?
「自分には何が残っているのか」
が問われます。
管理職を目指すことも、
立派なキャリアです。
ただ、
管理職になれば安泰とは限らない。
「会社の看板を外した自分に、
何ができるのか?」
これを考えておくことが、
大切なのではないでしょうか。
特に、
50代からの希望退職→転職。
辞めてから考えるでは、
取り返しがつかないこともあります。
会社にいるうちから、
社外でも通用するスキルを磨いておく。
これが、
仕事の崖落ちを防ぐための
一つの方法なのだと思います。
第2章:投資の崖
第2章で参考になると思った箇所、
コチラです。
・藤田道夫さんの「崖落ちポイント」
<ポイント>
・妻に対する無関心
・老後資金を「攻めの資金」として扱った
・損失を取り返そうとする心理に支配された
藤田さんの例は、
退職金を増やそうとして、
老後資金を減らしたケースです。
「せっかくの退職金。
これを運用してもっと増やそう」
そんな気持ちになるのも、
わかります。
でも、
問題はその先。
老後資金を、
攻めの資金にしてしまうことです。
藤田さんは、
退職金を値動きの大きいFXへ。
含み損が出ても、
なかなか損切りできない。
・ここで売ったら負けだ
・いつか戻るはず
そう考えているうちに、
損失を取り返したい心理に
支配されてしまう。
これが、
投資の怖いところです。
老後資金を失ってしまうと、
働いて取り戻せないです。
だからこそ、
現役時代の投資と老後の資産運用は、
わけて考える必要があります。
老後になったら
一切投資をしてはいけない、
という話ではありません。
国債や債券など、
安全性の高い投資ならOK。
老後は、
これまで築いてきた資産を
どう守りつつ使うかが重要です。
そして、
もう一つ大切なのが、
夫婦でお金の話をすること。
・老後はいくら必要なのか
・毎月いくら使うのか
・投資をどこまで続けるのか
こうした話を、
元気なうちにしておく。
お金の問題は、
夫婦の人生に関わります。
そのお金で、
どう老後を過ごすのか?
それが、
投資の崖から落ちないために、
大切なのではないでしょうか。
第3章:年金の崖
第3章で参考になると思った箇所、
コチラです。
・篠崎恵美子さんの「崖落ちポイント」
<ポイント>
・夫婦が元気に生きていることが前提の年金設計
・固定費(特に住居費)の見直しが遅れた
・「なんとかなる」という思い込み
篠崎さんの例は、
夫に先立たれたことで、
年金収入が減少。
その後の生活に、
慌てることになったケースです。
老後の生活設計というと、
夫婦2人で毎月いくら必要か?
と考えがちです。
でも、
忘れてはいけないのが、
「どちらか1人になったら?」
夫が先に亡くなった場合、
・年金はいくらになるのか?
・遺産はいくら残るのか?
・今の貯蓄で何年生活できるのか?
ここまで考えておかないと、
いざ1人になったときに、
生活設計が崩れる可能性があります。
特に重要なのが、
年金がどのくらい減るのか。
世帯として受け取れる年金が、
大きく減るケースもあります。
そうなると、
不足分は貯蓄から補うことに。
老後になってから考えるのではなく、
・夫婦2人のとき
・どちらか1人になったとき
この2パターンで、
生活費をシミュレーションしておく。
もし1人になったら、
今の家は必要なのか?
今の固定費を、
そのまま払い続けられるのか?
貯蓄を毎月、
いくら取り崩すことになるのか?
こうした数字を、
一度でも確認しておくことが大切です。
「まあ、なんとかなる」
これが、
一番危ないです。
老後は、
支出をコントロールすることが重要。
夫が亡くなってから、
慌てて生活を変えるのではなく、
元気なうちに夫婦で考えておく。
老後の年金設計は、
夫婦2人で生きるだけではありません。
1人になっても、
安心して暮らせるか?
ここまで考えてこそ、
本当の老後設計なのではないでしょうか。
第4章:介護・医療・保険の崖
第4章で参考になると思った箇所、
コチラです。
・木田さんの「崖落ちポイント」
<ポイント>
・親の介護は「まだ先の話」と考えていた
・特養に簡単に入れるという認識不足
・「介護はひとりだけ」という想定しかしていなかった
木田さんの例は、
老親のダブル介護に直面したケースです。
親の介護は、
まだまだ先の話。
そう考えている人は、
多いのではないでしょうか。
でも、
介護は突然やってきます。
そして、
一番怖いのがダブル介護です。
親が2人とも元気なうちは、
なかなか想像できません。
でも、
・父親が要介護になる
・母親の生活支援も必要になる
・仕事は休めない
こうなると、
一気に負担が増えていきます。
さらに、
介護施設についても、
すぐ入れるとは限りません。
特養は、
要介護3以上が入所対象です。
ただし、
地域や施設によって、
待機状況も異なります。
介護が必要になったら、
施設に入ってもらえばいい。
という考えだけでは、
不十分なんです。
では、
要介護2なら安心なのか?
もちろん、
そうではありません。
介護度だけで、
実際の負担が決まるわけではない。
・買い物はできるのか
・食事は大丈夫なのか
・一人で生活できるのか
日常生活の支援が必要になれば、
家族の負担は少しずつ増えていきます。
そして、
気づいたときには、
・仕事
・子育て
・親の介護
全部を抱えている。
これが一番怖い。
だからこそ、
介護は早めに相談することが大切です。
地域包括支援センターなど、
介護について相談できる窓口があります。
そして、
もう一つ考えておきたいのが、
自分の老後です。
親の介護に、
時間もお金も使いすぎてしまうと、
自分たちの老後資金が足りない、
という問題にもつながります。
親を支えることは大切。
でも、
親の介護で自分たちまで、
共倒れしてはいけません。
介護は、
誰か一人が背負うものではない。
家族で話し合い、
使える制度やサービスを調べ、
早めに専門家へ相談する。
まだ元気な今だからこそ、
考えておく。
これが、
介護の崖から落ちないために、
大切なのではないでしょうか。
第5章:住宅の崖
第5章で参考になると思った箇所、
コチラです。
・柴崎さんの「崖落ちポイント」
<ポイント>
・住宅ローンの完済=住居費ゼロと考えていた
・会社の存続と退職金や再雇用収入を楽観視していた
・マンションの出口戦略を持っていなかった
柴崎さんの例は、
住宅ローンを完済すれば安心と思ったら、
老後の固定費に苦しむケースです。
住宅ローンを払い終われば、
住居費はゼロになる。
本当にそうでしょうか?
マンションのローンを完済しても、
・管理費
・修繕積立金
・固定資産税
こうした費用は、
基本的に残ります。
しかも、
将来的に値上がりする可能性もある。
住宅を購入するときは、
ローンの返済額だけを見るのではなく、
定年後もこの家に住み続けられるか?
まで考えておく必要があります。
特に注意したいのが、
退職金です。
定年になったら、
退職金でローンを完済しよう。
そう考える人もいると思います。
でも、
退職金は将来の確定収入ではないです。
会社の業績などによって、
金額が変わる可能性もあります。
退職金が少なくても、
ローン返済できるのか?
ここまで考えて、
住宅ローンを組む。
これが大切だと思います。
そして、
もう一つ考えておきたいのが、
マンションの出口戦略です。
マンションを購入するときは、
住みたい気持ちが先にきます。
でも、
20年後30年後は、
どんな選択肢があるのか?
購入時点から、
ある程度考えておく。
なぜなら、
売りたいときに高く売れるとは、
限らないからです。
・立地や築年数
・駅からの距離
・管理状態
などによって、
売却のしやすさは変わります。
マンションは買うときから、
将来どうするのかを考えておく。
住宅は、
人生で最も大きな買い物の一つ。
だからこそ、
・定年後も払えるか?
・売りたいときに売れるか?
・住み替えたいときに動けるか?
ここまで考えておきたい。
無理な住宅ローンを組まず、
退職金や再雇用をアテにしない。
そして、
買った後の出口まで考える。
それが、
住宅の崖から落ちないための
大切なポイントなのではないでしょうか。
まとめ
各章で参考になると思った箇所、
まとめました。
第1章:仕事の崖
・天野さんの「崖落ちポイント」
<ポイント>
・自分の立場を過信して希望退職に応じた
・同業種なら自分の知見やキャリアが歓迎されると思い込んだ
・ブランドや肩書き、会社の看板で仕事していたことに気づかなかった
第2章:投資の崖
・藤田道夫さんの「崖落ちポイント」
<ポイント>
・妻に対する無関心
・老後資金を「攻めの資金」として扱った
・損失を取り返そうとする心理に支配された
第3章:年金の崖
・篠崎恵美子さんの「崖落ちポイント」
<ポイント>
・夫婦が元気に生きていることが前提の年金設計
・固定費(特に住居費)の見直しが遅れた
・「なんとかなる」という思い込み
第4章:介護・医療・保険の崖
・木田さんの「崖落ちポイント」
<ポイント>
・親の介護は「まだ先の話」と考えていた
・特養に簡単に入れるという認識不足
・「介護はひとりだけ」という想定しかしていなかった
第5章:住宅の崖
・柴崎さんの「崖落ちポイント」
<ポイント>
・住宅ローンの完済=住居費ゼロと考えていた
・会社の存続と退職金や再雇用収入を楽観視していた
・マンションの出口戦略を持っていなかった
まとめ
ここまで、
5つの崖を見てきました。
・仕事の崖
・投資の崖
・年金の崖
・介護の崖
・住宅の崖
自分は大丈夫と思っている人ほど、
注意が必要なのかもしれません。
・会社に長く勤めているから大丈夫
・退職金があるから大丈夫
・年金があるから大丈夫
・持ち家だから大丈夫
・親の介護はまだ先だから大丈夫
でも、
その大丈夫が崩れたとき、
人生の崖が突然現れるのです。
崖から落ちてから考えるのではなく、
「もし、こうなったら?」
と、今のうちに考えておくのが大事。
仕事なら、
会社の看板を外しても通用するスキル。
投資なら、
老後資金を守るという視点。
年金なら、
夫婦2人だけでなく1人になったとき。
介護なら、
ダブル介護まで含めた準備。
住宅なら、
ローン完済後の固定費と出口戦略。
共通しているのは、
将来を楽観視しすぎないという点です。
もちろん、
未来を完璧に予測することはできません。
でも、
最悪のケースを考えておくだけでも、
取れる対策は変わります。
私自身も40代になってから、
老後について考える機会が増えました。
まだ先と思っているうちに、
時間はどんどん過ぎていきます。
だからこそ、
元気な今のうちに考えておきたい。
本書を読み、
そんなことを改めてました。
・56歳で崖落ち。そこから資産を「1億円」に増やしたFPが教える 老後破産しない選択
老後のお金について、
何となく不安。
だけど、
何を考えればいいかわからない。
そんな人には、
一度読んでみる価値があると思います。
老後破産は、
特別な人だけの問題ではありません。
まだ大丈夫と思っている今こそ、
自分の人生設計を見直してみる。
未来の崖を、
今から少しずつ低くしていく。
そうすれば、
悠々自適の老後を過ごせますね。
本書のお値段は1,980円、
本書はコチラ(↓)から購入できます。
・56歳で崖落ち。そこから資産を「1億円」に増やしたFPが教える 老後破産しない選択
お問い合わせ|子供へのお金の教育 (children-money-education.com)
この記事を書いたのは・・・
はるパパ
- 小学6年生のパパ
- 子どもの教育(世界一厳しいパパ塾?)、ブロガー、投資家
- 投資の悪いイメージを払拭したい(難しい、怪しい、損する)